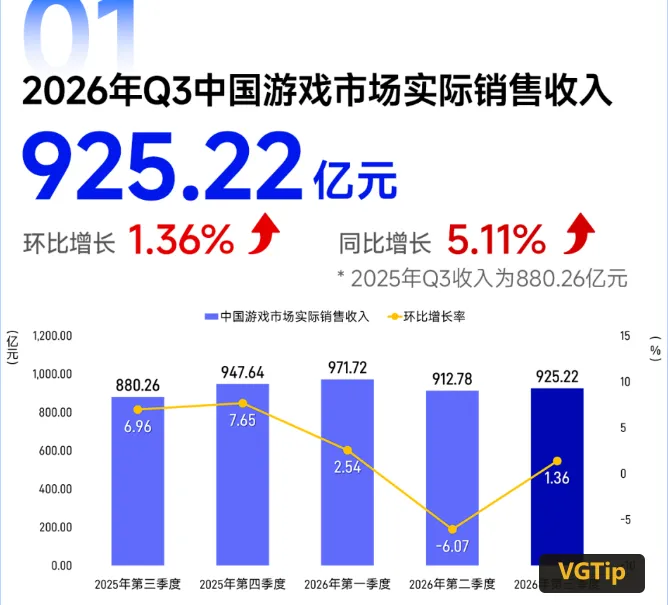
10月20日,隨著暑期檔結束,2026年第三季度中國遊戲產業報告已發出。報告顯示,2026年第三季度,中國國內遊戲市場實際銷售收入為925.22億元,環比增長1.36%,同比增長5.11%。
國內上市遊戲公司2026年Q3財報也已陸續披露。
從已公佈的資料來看,行業業績呈現出明顯的分化趨勢。一方面,部分公司憑藉新游上線或海外業務拓展,實現了營收和利潤的同步增長;另一方面,也有公司受制於產品週期斷檔、老專案到期或銷售費用前置,出現了利潤下滑甚至單季虧損。
以下是基於各家已披露財報資料整理的三類業績盤點。
01 爆款與出海驅動
巨人網路:第三季度實現營業收入19.96億元,同比增長16.98%;歸母淨利潤7.42億元,同比增長16.01%;扣非後歸母淨利潤8.62億元,同比增長27.18%。今年前三季度三項指標均已超過去年全年水平。遊戲業務方面,《超自然行動組》8月24日日活躍使用者突破1200萬,再創歷史新高;7月登陸抖音小遊戲中心並快速躋身平臺TOP3。
世紀華通:第三季度實現營收111.81億元,同比增長11.63%,環比保持正增長,季度營收實現14連升;歸母淨利潤18.32億元,同比增長7.69%;扣非淨利潤20.97億元,同比增長22.79%。海外SLG產品(《無盡冬日》《Kingshot》)持續吸金,有五款產品進入9月出海收入榜TOP30;國內《無盡冬日》穩居暢銷榜前十,長線運營底盤極穩。海外業務方面,CenturyGames有五款產品躋身9月中國手游出海收入榜TOP30;國內點點互動《無盡冬日》穩居iOS及微信遊戲暢銷榜前十。
完美世界:公司第三季度營收為23.62億元,同比增長36.85%;淨利潤為5.06億元,同比增長211.47%。前三季度中,遊戲業務實現營業收入47.92億元,較上年同期增加7.09%,主要系《異環》公測帶來的收入增量,截至2026年10月28日,《異環》全球累計流水超27億元,其中全球官方渠道累計流水佔比近60%,海外累計流水貢獻高於國內市場;另一方面,《誅仙世界》等自研遊戲、《CS(反恐精英:全球攻勢)》《天龍八部2:飛龍戰天》等代理遊戲的收入同比下滑,部分抵消了上述增長。
星輝娛樂:前三季度公司實現營業收入7.96億元,歸母淨利潤1.58億元,同比增長18.80%。其中遊戲業務淨利潤同比增長267.06%,為公司利潤增長提供了主要支撐。《三國群英傳:策定九州》8月登頂App Store、Google Play雙平臺遊戲免費榜,併入圍App Store策略類暢銷榜前十。據公司披露,遊戲產品儲備已形成“發行、在研”雙線並進。
盛天網路:第三季度實現營業收入3.18億元,同比增長3.97%;歸母淨利潤2169萬元,同比增長200.42%。《星之翼》是核心引擎:該遊戲Q2流水達5431.71萬元,較Q1的2024.53萬元環比大幅增長,境外流水佔比超80%,且Q3流水持續增長。
02 增收不增利:長線買量與費用前置的陣痛期
愷英網路:第三季度營收24.61億元,同比增長64.42%,歸母淨利潤6.41億元,同比增長1.22%。其中,IP權益整合落地,公司9月公告擬出資2.98億美元間接持有娛美德約19.7%股權,推動出海通道拓展;新品方面,古龍武俠正版授權手遊《古龍群俠錄》9月公測,年內多款遊戲獲批版號,境外業務穩健發展。
三七互娛:第三季度公司實現營業收入40.91億元,同比增長2.93%,環比增長15.11%,歸屬於上市公司股東的扣除非經常性損益的淨利潤1.81億元,同比下降79.28%。扣非淨利潤下滑,公司解釋為新品《Last Asylum: Plague》《Z Route: Redemption》《夢迴甄嬛傳》推廣期銷售費用前置,加上老產品流水自然回落。公司強調這些新品"表現優異",是主動加大投放搶長線運營視窗,屬於費用確認節奏問題,而非遊戲流水本身出問題。
神州泰嶽:前三季度歸母淨利潤5.41億元,同比下降25.36%。公司遊戲業務主要由殼木遊戲負責,代表產品包括《Age of Origins》和《War and Order》等。過去幾年海外SLG產品是公司最重要的增長來源,但隨著成熟產品進入穩定期,收入增速開始放緩,兩款核心SLG累計流水均超10億美元,但2026上半年遊戲業務收入同比下降17.73%。
寶通科技:第三季度實現營業收入10.62億元,同比增長25.02%;歸母淨利潤0.14億元,同比下降79.03%。已知運營產品包括《馬賽克英雄》《地牢獵手》《命運聖契》《最強祖師》《魔女與龍:光暗篇章》《ATHENA:Blood Twins》等,另有《代號M》等一批儲備產品。業績變動主要系公司廣告費用、職工薪酬及股權激勵費用增加等。
湯姆貓:第三季度歸母淨利潤1394.88萬元,同比增長202.47%。但營收同比下降13.86%,利潤增長更多來自成本壓縮而非業務擴張。
03 由盈轉虧
遊族網路:第三季度實現營業收入3.66億元,同比增長10.75%,環比增長6.99%;扣非淨利潤938.91萬元,環比增長132.88% 。遊族網路的單季虧損,主要系收購AI算力相關子公司帶來的財務並表與現金流集中支出所致,其遊戲主業仍依靠《少年三國志》等老產品維持基本盤,並未出現斷檔。
掌趣科技:第三季度實現營業收入約1.58億元,同比下降10.42%;歸母淨利潤虧損4767.95萬元。財報解釋,現金流大幅下滑主要源於新遊戲上線帶來市場推廣費用支出增加,同時銷售收款有所減少。產品週期斷檔,老遊戲流水下滑,新遊戲還在研發和推廣期,青黃不接導致虧損。
吉位元:第三季度單季營收17.70億元,同比下降10.07%;歸母淨利潤4.93億元,同比下降13.34%。海外方面,前三季度境外營收 10.95 億元,同比大增 86.27%,主要靠《杖劍傳說》歐美版、港澳臺版及《問劍長生》等新遊驅動。
姚記科技:公司三季報未拆分遊戲業務,但據公司口徑,Q3利潤下滑歸因於:遊戲板塊流水波動回落,遊戲業務利潤降低。
04 其他
騰訊和網易尚未公開Q3資料,但市場已經進行預測。
騰訊:市場共識是騰訊國內遊戲將保持兩位數的穩健增長,國海證券預計國內增速達11%,廣發和國信也給出了相近的樂觀預期,主要靠長青產品與新遊拉動。分歧出現在海外市場,國海證券預計海外遊戲同比持平,而瑞銀則因Supercell去年同期的高基數,給出了同比下滑6%的保守預測,這也導致國海對騰訊整體遊戲收入增速的預期落在7%左右。
網易:相比之下,網易的預測分歧則完全集中在國內新老產品的接續上。海通國際和野村因為7月新遊《遺忘之海》表現不及預期,加上《夢幻西遊》的高基數壓力,分別給出了遊戲收入增長7%和5.3%的謹慎預測;但美銀證券認為競爭風險有限,給出了網上游戲收入增長12%的樂觀預期;中金則相對穩健,強調《蛋仔派對》四週年和暑期紅利對遊戲流水的拉動作用,認為旗艦產品仍具韌性。
注:中青寶、迅遊科技、浙數文化、凱撒文化尚未公開Q3資料。
另外,港股公司方面,目前可以知道的是:
心動公司上半年遊戲收入23.18億元同比增長11.9%,但下半年無新遊排期,華興證券預計遊戲收入環比承壓;青瓷遊戲上半年淨利潤3.15億元同比增長348.76%,但主要來自《最強蝸牛》長線運營和成本控制,官方明確六週年活動期間核心存量使用者ARPU及ARPPU同比雙位數增長,主力產品處於成熟期;百奧家庭互動Q3季度活躍賬戶960萬,環比下降30.9%。