10月29日,完美世界发布2026年三季报。
今年第三季度,公司实现营业收入23.62亿元,同比增长36.85%;归母净利润5.06亿元,同比增长211.47%,扣非净利润为4.71亿元。
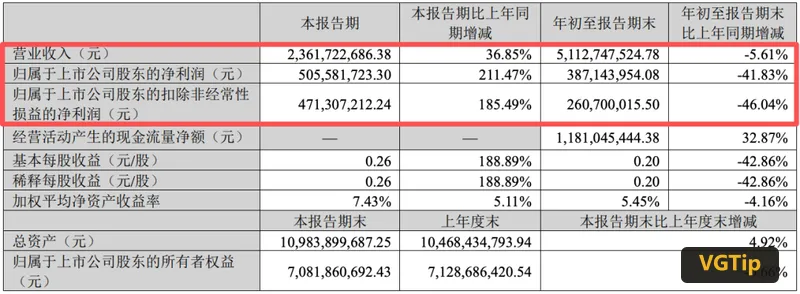
如果单看第三季度,完美世界的盈利表现可谓相当亮眼。
但把时间拉长至前三季度,公司实现营业收入51.13亿元,同比下降5.61%;归母净利润3.87亿元,同比下降41.83%。也就是说,尽管第三季度利润大幅增长,但还不足以完全扭转此前的下滑趋势。
这轮业绩变化,与公司今年重点推出的自研游戏《异环》关系密切。
《异环》公测,带动单季利润增长
从业务表现来看,游戏业务是完美世界前三季度的核心收入来源。
财报显示,前三季度,完美世界的游戏业务实现营业收入47.92亿元,同比增长7.09%,主要得益于《异环》公测带来的收入增量。
截至10月28日,《异环》全球累计流水超过27亿元。其中,全球官方渠道,即官方PC和官方安卓渠道,累计流水占比接近60%。
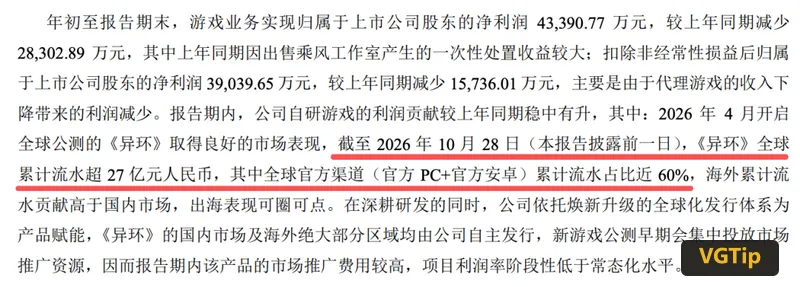
值得注意的是,完美世界此前在中期报披露,截至8月18日,《异环》累计流水已达到20亿元。按照两个时间节点的数据估算,此后至10月28日,游戏累计流水又增加了约7亿元。
这意味着,《异环》在公测后的持续运营阶段,仍在贡献新增流水。
从市场表现来看,《异环》也不只是国内市场的单点突破。公司披露,该产品海外累计流水贡献已经高于国内市场,公测以来曾多次进入海内外主要区域iOS游戏畅销榜前五,并在日本等海外市场登上PS主机热门榜。
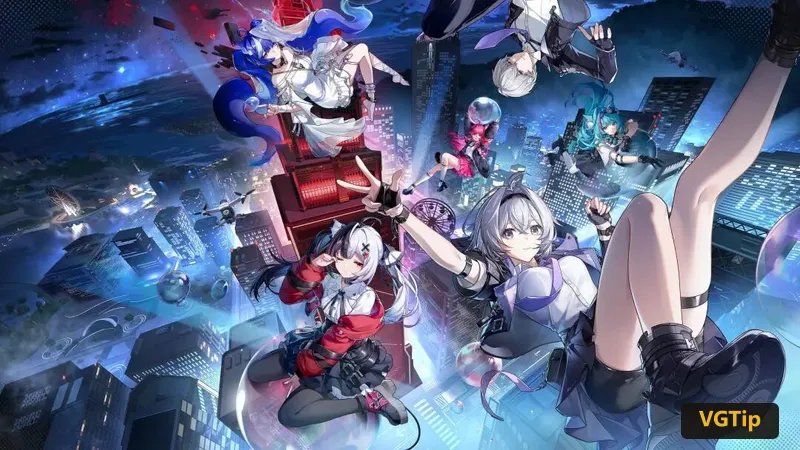
作为一款主打超自然都市题材的开放世界RPG,《异环》于今年4月底开启全球公测,在多个终端同步上线。对完美世界而言,这款产品既带来了新的收入增量,也成为公司拓展海外市场的重要尝试。
净利润大涨,但销售费用也增加了145%
不过,《异环》带来收入增长的同时,前期市场投入也不低。
财报显示,完美世界前三季度销售费用同比增长145.60%,公司解释称,主要系重点产品《异环》上线带来的市场及发行费用增加。

公司同时表示,新游戏公测早期通常需要集中投放市场推广资源,因此报告期内《异环》的市场推广费用较高,项目利润率阶段性低于常态化水平。
换句话说,《异环》已经贡献了可观的流水,但公测早期的推广投入,也在影响项目当前的利润表现。随着产品进入后续运营阶段,其收入能否持续,以及市场投入逐步调整后利润率如何变化,将成为值得关注的重点。
当然,销售费用的大幅增长并不意味着《异环》的投入产出已经失衡。新游戏的收入、投放与利润释放并非完全同步,具体效果仍需要结合后续运营数据判断。
另一方面,完美世界前三季度营业成本同比减少29.39%,综合毛利率达到69.53%,同比提升10.26个百分点;游戏业务毛利率为73.79%,同比提升4.5个百分点。
这说明,公司在成本控制和毛利率方面也有改善。只是从整体财报看,前三季度营收和归母净利润仍同比下降,单季的高增长尚未完全转化为前三季度累计业绩的增长。
自研游戏贡献提升,老产品收入仍承压
除了《异环》,完美世界的其他游戏业务也影响着前三季度的整体表现。
公司表示,报告期内自研游戏的利润贡献较上年同期稳中有升,但《诛仙世界》等自研游戏,以及《CS(反恐精英:全球攻势)》《天龙八部2:飞龙战天》等代理游戏收入同比下滑,部分抵消了《异环》带来的增长。
从利润数据来看,前三季度游戏业务实现归母净利润4.34亿元。公司同时提到,上年同期因出售乘风工作室产生了较大的一次性处置收益,因此同比数据也受到这一因素影响。
此外,代理游戏收入下降,也带来了相应的利润减少。
这也解释了为什么《异环》带动第三季度净利润大幅增长,前三季度累计利润却仍然同比下降:一方面,新产品正在贡献增量;另一方面,存量产品收入变化和上年同期的一次性收益,也在影响整体表现。
至于影视业务,前三季度实现营业收入3.07亿元,同比减少66.58%,主要因为播出并确认收入的影视作品较少。同期,影视业务归母净利润为亏损414.45万元。
写在最后
从这份三季报来看,《异环》无疑是完美世界今年最重要的业绩变量之一。
第三季度归母净利润达到5.06亿元,同比增长211.47%;截至10月28日,全球累计流水超过27亿元,海外流水贡献也已高于国内市场。这些数据展现了新品在收入和出海方面的阶段性成果。
但另一面,前三季度营收、归母净利润仍同比下降,销售费用则因《异环》上线大幅增加。
接下来,完美世界需要面对的,不只是《异环》能否继续维持市场表现,还有这款产品在持续运营过程中,能否逐步释放利润,并与其他自研游戏一起,支撑公司整体业绩恢复增长。
免责声明:以上内容仅供参考与交流,不构成任何投资建议。股市有风险,入市需谨慎。