10月29日,完美世界釋出2026年三季報。
今年第三季度,公司實現營業收入23.62億元,同比增長36.85%;歸母淨利潤5.06億元,同比增長211.47%,扣非淨利潤為4.71億元。
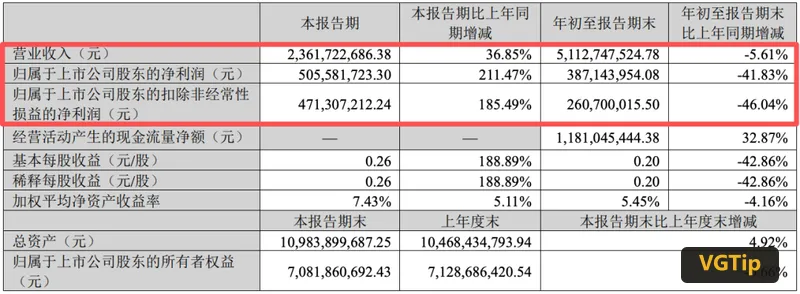
如果單看第三季度,完美世界的盈利表現可謂相當亮眼。
但把時間拉長至前三季度,公司實現營業收入51.13億元,同比下降5.61%;歸母淨利潤3.87億元,同比下降41.83%。也就是說,儘管第三季度利潤大幅增長,但還不足以完全扭轉此前的下滑趨勢。
這輪業績變化,與公司今年重點推出的自研遊戲《異環》關係密切。
《異環》公測,帶動單季利潤增長
從業務表現來看,遊戲業務是完美世界前三季度的核心收入來源。
財報顯示,前三季度,完美世界的遊戲業務實現營業收入47.92億元,同比增長7.09%,主要得益於《異環》公測帶來的收入增量。
截至10月28日,《異環》全球累計流水超過27億元。其中,全球官方渠道,即官方PC和官方安卓渠道,累計流水佔比接近60%。
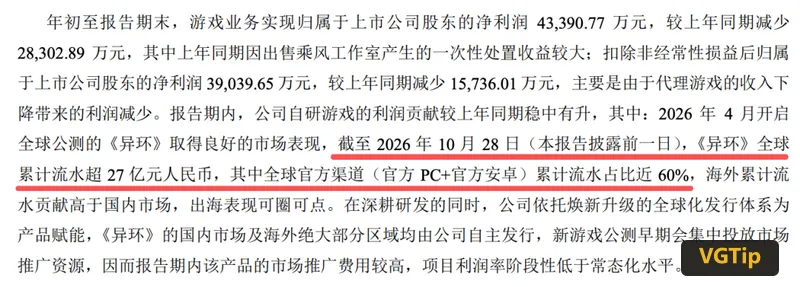
值得注意的是,完美世界此前在中期報披露,截至8月18日,《異環》累計流水已達到20億元。按照兩個時間節點的資料估算,此後至10月28日,遊戲累計流水又增加了約7億元。
這意味著,《異環》在公測後的持續運營階段,仍在貢獻新增流水。
從市場表現來看,《異環》也不只是國內市場的單點突破。公司披露,該產品海外累計流水貢獻已經高於國內市場,公測以來曾多次進入海內外主要區域iOS遊戲暢銷榜前五,並在日本等海外市場登上PS主機熱門榜。
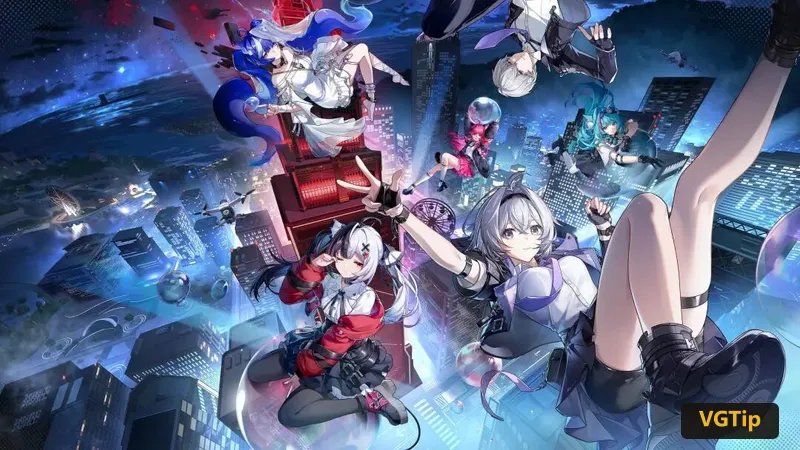
作為一款主打超自然都市題材的開放世界RPG,《異環》於今年4月底開啟全球公測,在多個終端同步上線。對完美世界而言,這款產品既帶來了新的收入增量,也成為公司拓展海外市場的重要嘗試。
淨利潤大漲,但銷售費用也增加了145%
不過,《異環》帶來收入增長的同時,前期市場投入也不低。
財報顯示,完美世界前三季度銷售費用同比增長145.60%,公司解釋稱,主要系重點產品《異環》上線帶來的市場及發行費用增加。

公司同時表示,新遊戲公測早期通常需要集中投放市場推廣資源,因此報告期內《異環》的市場推廣費用較高,專案利潤率階段性低於常態化水平。
換句話說,《異環》已經貢獻了可觀的流水,但公測早期的推廣投入,也在影響專案當前的利潤表現。隨著產品進入後續運營階段,其收入能否持續,以及市場投入逐步調整後利潤率如何變化,將成為值得關注的重點。
當然,銷售費用的大幅增長並不意味著《異環》的投入產出已經失衡。新遊戲的收入、投放與利潤釋放並非完全同步,具體效果仍需要結合後續運營資料判斷。
另一方面,完美世界前三季度營業成本同比減少29.39%,綜合毛利率達到69.53%,同比提升10.26個百分點;遊戲業務毛利率為73.79%,同比提升4.5個百分點。
這說明,公司在成本控制和毛利率方面也有改善。只是從整體財報看,前三季度營收和歸母淨利潤仍同比下降,單季的高增長尚未完全轉化為前三季度累計業績的增長。
自研遊戲貢獻提升,老產品收入仍承壓
除了《異環》,完美世界的其他遊戲業務也影響著前三季度的整體表現。
公司表示,報告期內自研遊戲的利潤貢獻較上年同期穩中有升,但《誅仙世界》等自研遊戲,以及《CS(反恐精英:全球攻勢)》《天龍八部2:飛龍戰天》等代理遊戲收入同比下滑,部分抵消了《異環》帶來的增長。
從利潤資料來看,前三季度遊戲業務實現歸母淨利潤4.34億元。公司同時提到,上年同期因出售乘風工作室產生了較大的一次性處置收益,因此同比資料也受到這一因素影響。
此外,代理遊戲收入下降,也帶來了相應的利潤減少。
這也解釋了為什麼《異環》帶動第三季度淨利潤大幅增長,前三季度累計利潤卻仍然同比下降:一方面,新產品正在貢獻增量;另一方面,存量產品收入變化和上年同期的一次性收益,也在影響整體表現。
至於影視業務,前三季度實現營業收入3.07億元,同比減少66.58%,主要因為播出並確認收入的影視作品較少。同期,影視業務歸母淨利潤為虧損414.45萬元。
寫在最後
從這份三季報來看,《異環》無疑是完美世界今年最重要的業績變數之一。
第三季度歸母淨利潤達到5.06億元,同比增長211.47%;截至10月28日,全球累計流水超過27億元,海外流水貢獻也已高於國內市場。這些資料展現了新品在收入和出海方面的階段性成果。
但另一面,前三季度營收、歸母淨利潤仍同比下降,銷售費用則因《異環》上線大幅增加。
接下來,完美世界需要面對的,不只是《異環》能否繼續維持市場表現,還有這款產品在持續運營過程中,能否逐步釋放利潤,並與其他自研遊戲一起,支撐公司整體業績恢復增長。
免責宣告:以上內容僅供參考與交流,不構成任何投資建議。股市有風險,入市需謹慎。